
Il Giappone mira a mettere in campo 10 milioni di robot dotati di intelligenza artificiale entro il 2040. Contare le macchine è semplice. Molto più difficile è integrare robot, persone e processi in modo da generare efficienza reale. Haneda offre un primo importante laboratorio di prova.
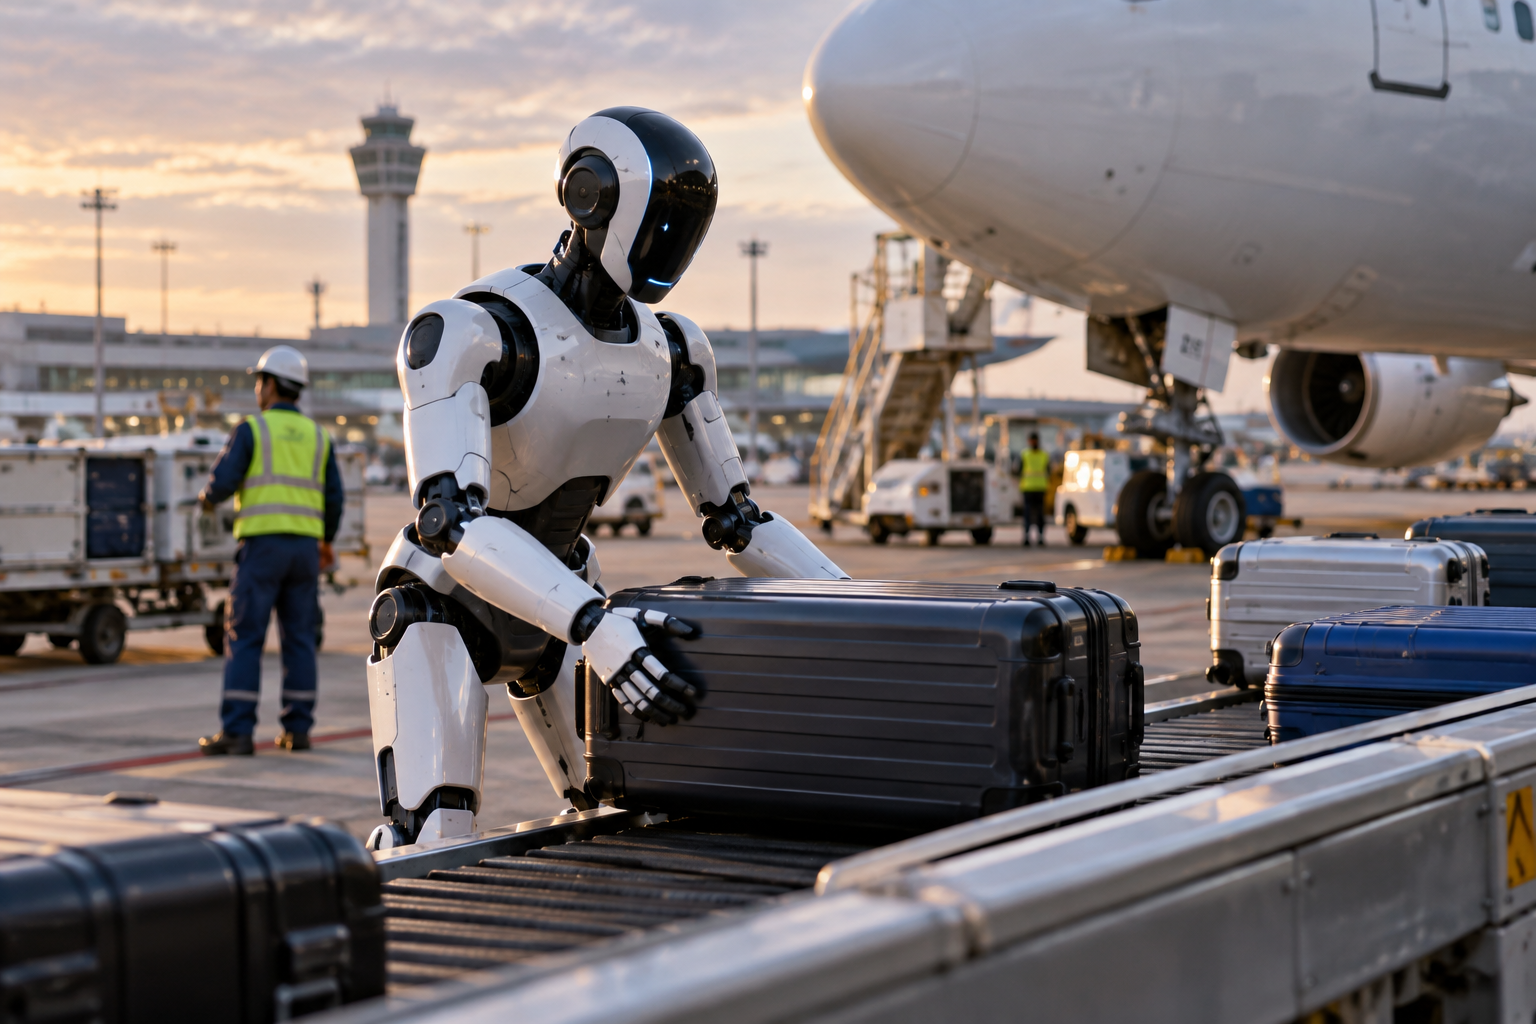
Presso l’aeroporto di Haneda a Tokyo, Japan Airlines ha avviato nel mese di maggio, in collaborazione con GMO AI & Robotics, una sperimentazione di robot umanoidi nelle operazioni di terra. Il programma durerà due anni, fino al 2028, e comprenderà il traino degli aeromobili, il carico e lo scarico di bagagli e merci, e la pulizia delle cabine. Le due macchine impiegate sono entrambe prodotte in Cina: il G1 di Unitree, alto 130 centimetri, pesa circa 35 chili e ha due ore di autonomia, e il più imponente Walker E di UBTech, di taglia adulta.
Nelle dimostrazioni alla stampa il G1 ha spinto un container su un nastro trasportatore. Il nastro, però, era azionato da un operatore umano. Un elemento apparentemente insignificante cela, tuttavia, una problematica economica di notevole rilevanza.
La differenza tra installare macchine e trasformare il lavoro
La sperimentazione in corso all’aeroporto della capitale giapponese si svolge mentre Tokyo definisce i contorni di un ambizioso obiettivo nazionale. A luglio, il governo ha confermato l’impegno a raggiungere il traguardo di circa dieci milioni di robot dotati di AI operativi in diciotto settori entro il 2040, aggiungendo ristorazione, industria alimentare e sanità ai comparti già previsti. A sostegno, fino a 1.000 miliardi di yen, pari a circa 6,1 miliardi di dollari, in cinque anni, per lo sviluppo di un modello di “AI fisica” affidato a Noetra, il consorzio guidato da SoftBank, Sony, NEC e Honda insieme all’istituto nazionale AIST. Il piano di crescita quattordicennale mira a mobilitare 370 mila miliardi di yen in diciassette settori prioritari.
Dieci milioni di robot costituiscono un numero che comunica efficacemente una missione imponente; tuttavia, rappresentano soltanto una misura parziale dei progressi.
Un’impresa non diventa più efficiente semplicemente sostituendo una persona con un robot. La macchina deve operare in modo affidabile, sicuro e abbastanza veloce da giustificare l’investimento. I suoi compiti devono integrarsi con gli orari e le responsabilità del personale circostante. Attività come la ricarica, la manutenzione, la supervisione e la gestione dei guasti devono essere integrate nella routine quotidiana. Tuttavia, nessuno di questi aspetti viene conteggiato tra le unità installate.
La prova della realtà comincia sul nastro trasportatore
La movimentazione dei bagagli evidenzia queste difficoltà in modo più netto di quanto qualsiasi modello teorico possa farlo. I bagagli si differenziano per peso, forma, materiale e condizioni. I ritmi operativi variano in funzione degli orari dei voli e dei relativi ritardi. Mezzi e persone si spostano in spazi congestionati sotto rigorosi vincoli di sicurezza. Haneda è l’aeroporto più trafficato del Giappone, con atterraggi programmati a intervalli di pochi minuti: un robot che si comporta adeguatamente durante una dimostrazione può risultare inadatto durante un’ora di punta.
L’esperimento in corso all’aeroporto di Haneda fornirà importanti informazioni sulla gestione del lavoro e sulle capacità della robotica. Se le macchine funzionano, i responsabili dovranno decidere dove inserirle nel ciclo di lavoro, quali compiti affidare loro e come coordinare il personale che lavora accanto a loro. Se invece fallissero, le cause potrebbero essere legate alla tecnologia, all’ambiente di lavoro o al modo in cui si integrano. La distinzione è fondamentale: queste tre possibilità richiedono soluzioni diverse.
La produttività nascosta dietro i robot
Qui la letteratura economica offre più di un avvertimento. Brynjolfsson, Rock e Syverson hanno descritto la dinamica come una curva J della produttività: le tecnologie di uso generale richiedono investimenti complementari, in gran parte immateriali, nei processi, nelle competenze e nei modelli organizzativi. Poiché questi investimenti sono male misurati dalla contabilità nazionale, la produttività appare stagnante negli anni iniziali e sovrastimata quando i benefici vengono raccolti. Applicato alla robotica, il messaggio è che la parte costosa e lenta dell’adozione non è l’acquisto, ma la riprogettazione del lavoro attorno alla macchina.
Il rischio dell’automazione mediocre
Acemoglu e Restrepo hanno aggiunto un secondo avvertimento, sotto l’etichetta di so-so automation: esistono automazioni appena sufficienti a sostituire il lavoro umano senza generare un aumento di produttività tale da compensare la perdita di occupazione e reddito. Sono le più rischiose, perché superano la soglia del business case e non quella dell’efficienza sistemica. Un robot che sostituisce un addetto e ne richiede un altro per supervisionarlo, ricaricarlo e sbloccarlo quando si ferma può risultare conveniente per chi lo acquista e neutrale per l’economia nel suo complesso.
Le statistiche sui robot raramente catturano questa distinzione. Le installazioni di robot industriali negli Stati Uniti sono cresciute dell’11 per cento nel 2025, raggiungendo 38 mila unità. Il dato indica che le imprese spendono di più per l’automazione. Non dice se quelle macchine abbiano aumentato la produzione, ridotto gli infortuni, alleviato le carenze di personale o introdotto nuovi ritardi e costi.
La densità non misura il successo
Lo stesso vale per le classifiche di densità robotica. Secondo il World Robotics 2025 dell’International Federation of Robotics, gli Stati Uniti contano 307 robot industriali ogni 10 mila addetti manifatturieri, il Giappone 446, la Corea del Sud 1.220, contro una media mondiale di 132. Questi numeri sono utili per confrontare l’adozione, ma meno per valutare il rendimento. Un paese può installare molti robot senza usarli efficacemente, mentre un’impresa può installarne meno e utilizzarli al meglio.
Costruire robot non implica automaticamente la capacità di impiegarli efficacemente
Il Giappone vanta un’esperienza profonda nell’automazione industriale. Nel 2022 deteneva il 46 per cento della produzione mondiale di robot industriali. L’anno successivo quella quota era scesa al 38 per cento. Se gli umanoidi testati a Haneda provengono dalla Cina, non significa che il Giappone abbia perso la propria industria robotica. Significa invece che la forza nei robot industriali consolidati non garantisce automaticamente il dominio nel mercato emergente degli umanoidi. La distinzione è importante. Progettare una macchina eccellente, venderla a un cliente e renderla efficace nelle operazioni quotidiane sono tre obiettivi diversi. L’ultimo, spesso trascurato, è difficile da quantificare e fotografare. È anche il punto in cui molti investimenti tecnologici si fermano.
Costruire robot è solo l’inizio
L’esperienza cinese potrebbe essere utile alle imprese del paese per sviluppare quel tipo di conoscenza. Nel 2024 la Cina ha installato 295 mila robot industriali, il 54 per cento del totale mondiale, pur restando ventiduesima per densità con 166 unità. Un mercato di tale portata offre a fornitori e utenti molte opportunità per scoprire cosa funziona al di fuori del laboratorio. Non assicura una produttività superiore, ma riduce la curva di apprendimento. È un vantaggio organizzativo più che tecnologico, il che lo rende più difficile da replicare tramite un incentivo.
Perché l’Italia può competere senza produrre più robot
Per l’Italia il tema non è astratto. Il paese resta il secondo mercato europeo e il quinto al mondo per robot industriali installati, con 8.783 unità nel 2024 e una densità di 228 robot ogni 10 mila addetti, superiore alla media globale. Ma quelle installazioni sono calate del 16 per cento rispetto al 2023, e la densità è trainata dalle grandi imprese, mentre nelle PMI la penetrazione resta assai più bassa.
Questo evidenzia come la capacità di integrazione sia più cruciale dell’accesso all’hardware. Mentre una media impresa meccanica non può competere con la Cina per volume di macchinari acquistati, può invece distinguersi per la rapidità con cui riorganizza le proprie linee, riqualifica gli operatori e valuta i risultati. La scelta del principale produttore cinese di umanoidi di affidare a un integratore emiliano lo sviluppo del software delle sue macchine, scegliendo l’Italia come porta d’ingresso europea, sottolinea il valore ancora presente di questa competenza.
Le domande che contano davvero
Se nel 2040 il Giappone raggiungerà davvero il traguardo di dieci milioni di robot, il dato sarà impressionante, ma non decisivo. La storia economica insegna che le tecnologie trasformano la produttività solo quando le imprese e le istituzioni imparano a riorganizzare il lavoro attorno ad esse. Per questo, il test più importante non è quello che si svolge all’interno dei robot di Haneda, ma quello che si svolge attorno a loro. Alla fine, la domanda non sarà quanti robot saranno stati installati, ma quanti problemi avranno realmente risolto.
Mark Esposito è professore ordinario di Strategia e Politica Tecnologica alla Northeastern University e Faculty Associate all’Università di Harvard. È Chief Economist di micro1, laboratorio di intelligenza artificiale nella Silicon Valley.
Bruno S. Sergi è professore ordinario di Politica Economica all’Università di Messina e docente presso la Harvard University.