
Le previsioni non sembrano così rosee per il combustibile green, anche se la Cina rimane un punto di forza.
L’idrogeno è talvolta considerato la chiave di volta per la transizione energetica. Può essere prodotto con diversi metodi a basse emissioni e potrebbe svolgere un ruolo importante nella decarbonizzazione di settori che vanno dall’agricoltura e dall’industria chimica all’aviazione e al trasporto marittimo a lunga distanza.
Tuttavia, come evidenzia un nuovo rapporto dell’Agenzia internazionale per l’energia, questo è un momento complicato per il combustibile verde. Numerosi progetti importanti rischiano di essere cancellati o ritardati, soprattutto negli Stati Uniti e in Europa. Gli Stati Uniti, in particolare, stanno registrando un rallentamento a seguito delle modifiche apportate ai crediti d’imposta chiave e dei tagli agli incentivi per le energie rinnovabili. Tuttavia, ci sono punti di forza per il settore, tra cui la Cina, e nuovi mercati potrebbero presto diventare cruciali per la crescita.
Ecco tre cose da sapere sullo stato dell’idrogeno nel 2025.
- Le aspettative per la produzione annuale di idrogeno pulito entro il 2030 stanno diminuendo, per la prima volta.
Sebbene l’idrogeno abbia il potenziale per fungere da combustibile pulito, oggi la maggior parte viene prodotta con processi che utilizzano combustibili fossili. A partire dal 2025, vengono prodotte circa un milione di tonnellate metriche di idrogeno a basse emissioni all’anno. Si tratta di meno dell’1% della produzione totale di idrogeno.
Nel Global Hydrogen Report dello scorso anno, l’AIE aveva previsto che la produzione globale di idrogeno a basse emissioni sarebbe cresciuta fino a raggiungere i 49 milioni di tonnellate metriche all’anno entro il 2030. Tale previsione è stata costantemente rivista al rialzo dal 2021, poiché sempre più paesi in tutto il mondo stanno investendo denaro nello sviluppo e nell’ampliamento di questa tecnologia.
Nell’edizione 2025, tuttavia, la previsione di produzione dell’AIE è scesa a 37 milioni di tonnellate metriche all’anno entro il 2030.
Si tratta comunque di un aumento significativo rispetto ai dati attuali, ma è la prima volta che l’agenzia riduce le sue previsioni per la fine del decennio. Il rapporto cita come motivi del calo la cancellazione di entrambi i progetti di elettrolisi (quelli che utilizzano l’elettricità per generare idrogeno) e di cattura del carbonio. I progetti cancellati e ritardati includono siti in Africa, nelle Americhe, in Europa e in Australia.
- La Cina domina attualmente la produzione e potrebbe produrre idrogeno verde a prezzi competitivi entro la fine del decennio.
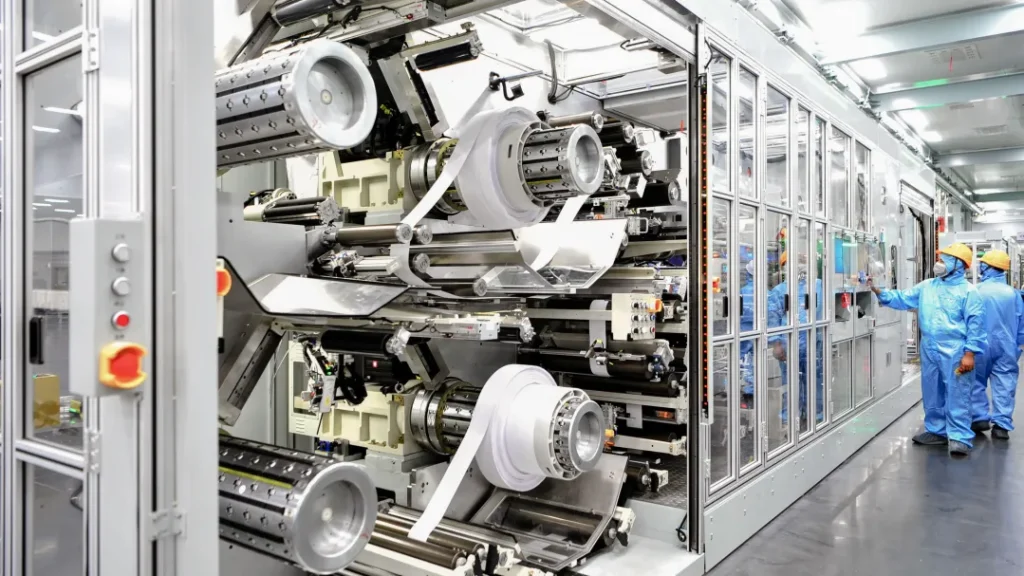
Parlando di progetti di elettrolisi, secondo il nuovo rapporto dell’AIE, la Cina è la forza trainante nella produzione e nello sviluppo di elettrolizzatori, i dispositivi che utilizzano l’elettricità per generare idrogeno verde. A luglio 2025, il Paese rappresentava il 65% della capacità installata o quasi installata di elettrolizzatori nel mondo. Produce inoltre quasi il 60% degli elettrolizzatori mondiali.
Uno dei principali ostacoli all’idrogeno pulito oggi è che i metodi inquinanti basati sui combustibili fossili sono molto più economici di quelli più puliti.
Ma la Cina è sulla buona strada per colmare questo divario. Oggi, produrre e installare un elettrolizzatore in qualsiasi altra parte del mondo costa circa tre volte di più che in Cina. Secondo il rapporto dell’AIE, entro la fine del decennio il Paese potrebbe produrre idrogeno verde a un costo competitivo rispetto all’idrogeno fossile. Ciò potrebbe rendere questo combustibile una scelta ovvia sia per gli usi nuovi che per quelli esistenti dell’idrogeno.
- Il Sud-Est asiatico potrebbe diventare un importante mercato emergente per l’idrogeno a basse emissioni.
Una regione che potrebbe diventare un attore di primo piano nel mercato dell’idrogeno verde è il Sud-Est asiatico. L’economia sta crescendo rapidamente, così come la domanda di energia.
Nel Sud-Est asiatico esiste già un mercato per l’idrogeno. Oggi la regione utilizza circa 4 milioni di tonnellate metriche di idrogeno all’anno, principalmente nell’industria della raffinazione del petrolio e nel settore chimico, dove viene utilizzato per produrre ammoniaca e metanolo.
Anche il trasporto marittimo internazionale è concentrato nella regione: nel 2024 il porto di Singapore ha fornito circa un sesto di tutto il carburante utilizzato nel trasporto marittimo globale, più di qualsiasi altra singola località. Oggi, tale totale è costituito quasi esclusivamente da combustibili fossili. Tuttavia, sono stati compiuti sforzi per testare combustibili più puliti, tra cui il metanolo e l’ammoniaca, e c’è interesse a passare all’idrogeno nel lungo termine.
L’idrogeno pulito potrebbe inserirsi in queste industrie esistenti e contribuire a ridurre le emissioni. Attualmente nella regione sono in fase di sviluppo 25 progetti, anche se un ulteriore sostegno alle energie rinnovabili sarà fondamentale per ottenere una capacità significativa e renderla operativa.
Nel complesso, l’idrogeno sta subendo un test di realtà, che sta rivelando problemi che vanno oltre l’entusiasmo che abbiamo visto negli ultimi anni. I prossimi cinque anni diranno se questo combustibile sarà all’altezza delle aspettative ancora elevate.
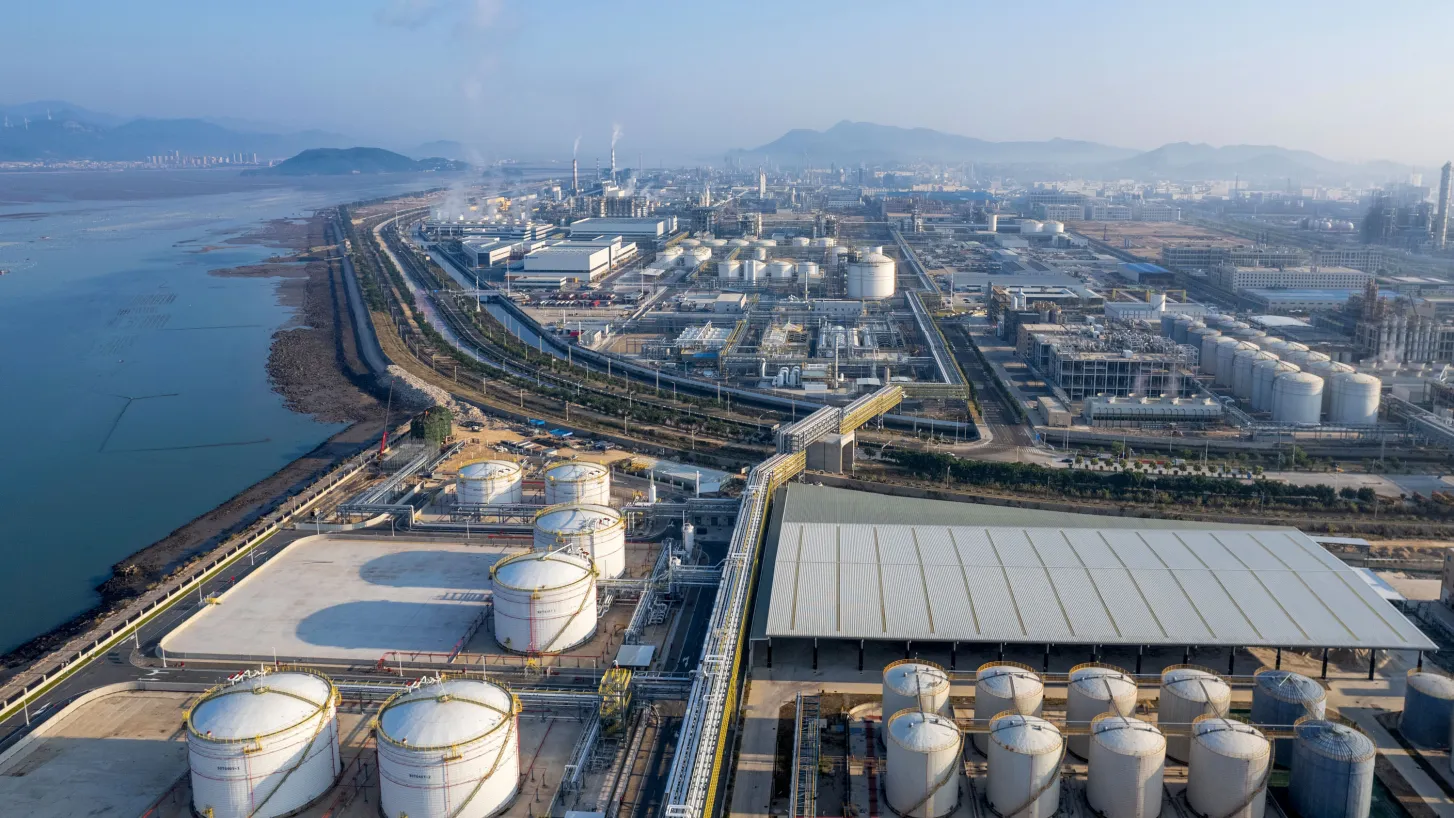
Foto di copertina: l’industria chimica fa affidamento sull’idrogeno, che oggi viene prodotto tipicamente utilizzando combustibili fossili. Getty Images